Domain handyinternetflatrate.de kaufen?
Wir ziehen mit dem Projekt
handyinternetflatrate.de um.
Sind Sie am Kauf der Domain
handyinternetflatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handyinternetflatrate.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Langenscheidt Taschenwörterbuch Schwedisch, mit Buch, mit Online-Zugang, SprachbücherDas Langenscheidt Taschenwörterbuch Schwedisch bietet eine umfassende und handliche Lösung für alle, die sich mit der schwedischen Sprache auseinandersetzen möchten. Es kombiniert einen festen Einband mit einem umfangreichen Buch, das über 85.000 Stichwörter und Wendungen enthält, und bietet zusätzlich einen 12-monatigen Online-Zugang. Der Inhalt deckt einen hochaktuellen Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik ab. Die detaillierten schwedischen Verbtabellen, Kommunikationshilfen für E-Mails, Briefe und Small Talk sowie die übersichtlichen Grammatik- und Ausspracheübersichten ermöglichen ein effektives Lernen und Nachschlagen. Das Wörterbuch ist ideal für den täglichen Gebrauch und unterstützt sowohl Anfänger als auch Fortgeschrittene. Die Integration des Online-Zugangs erweitert die Nutzungsmöglichkeiten und bietet Flexibilität beim Lernen. Die Aktivierung des Online-Zugangs ist ab dem Zeitpunkt der ersten Nutzung für 12 Monate möglich, wobei die Aktivierung mindestens für 36 Monate nach Erscheinen der aktuellen Auflage gewährleistet ist. Dieses Sprachbuch ist ein unverzichtbares Nachschlagewerk für alle, die Wert auf präzise und aktuelle Sprachinformationen legen.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Griechisch, mit Buch, mit Online-Zugang, SchulbücherDas Standardwerk von Langenscheidt mit Online-Wörterbuch Rund 110.000 Stichwörter und Wendungen Hochaktueller Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik Handlich, umfassend, übersichtlich Lautschrift bei allen griechischen Stichwörtern Extra: griechische und deutsche Kurzgrammatik Auf einem Blick: ausführliche griechische und deutsche Verbtabellen Ideal für deutsch- und griechischsprachige Personen Mit Zugriff auf das Online-Wörterbuch für 12 Monate.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
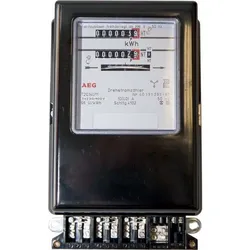
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Portugiesisch, mit Buch, mit Online-Zugang, Sachbücher von LangenscheidtDas Standardwerk von Langenscheidt mit einem Online-Wörterbuch umfasst über 105.000 Schlüsselwörter und -phrasen. Es bietet aktuelles Vokabular aus dem Alltag, den Medien, der Wirtschaft und der Politik. Die Ressource ist handlich, umfassend und übersichtlich und bietet Sprachvarianten für Portugal und Brasilien. Sie enthält Kommunikationshilfen für E-Mails sowie Informationen zu Sprach- und Regionalstudien. Auf einen Blick enthält es detaillierte Tabellen für portugiesische und deutsche Verben, was es ideal für Deutsch- und Portugiesischsprecher macht, mit Zugang zum Online-Wörterbuch für 12 Monate.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Kompaktwörterbuch Französisch, mit Buch, mit Online-Zugang, SprachbücherDas PONS Kompaktwörterbuch Französisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen umfangreichen Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt zudem regionale Varianten des Französischen, einschliesslich belgischem und kanadischem Französisch sowie österreichischem und Schweizer Wortschatz. Eine Kurzgrammatik und Verbtabellen runden das Angebot ab. Zusätzlich erhalten Nutzer*innen für 12 Monate Zugang zur PONS-App, die offline auf Smartphones und Tablets genutzt werden kann, was das Nachschlagen unterwegs erleichtert.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompaktwörterbuch Englisch, mit Buch, mit Online-Zugang, SchulbücherDas PONS Kompaktwörterbuch Englisch ist ein umfassendes Nachschlagewerk, das sowohl für den Alltag als auch für berufliche Anwendungen konzipiert wurde. Mit rund 135.000 Stichwörtern und Wendungen bietet es einen breiten Wortschatz, der durch Lautschriftangaben ergänzt wird, um die richtige Aussprache zu gewährleisten. Infokästen mit Formulierungshilfen in ganzen Sätzen unterstützen die Nutzer*innen dabei, sich präzise auszudrücken. Das Wörterbuch berücksichtigt nicht nur britisches, sondern auch amerikanisches und australisches Englisch sowie spezifische Begriffe aus dem österreichischen und Schweizer Wortschatz. Zusätzlich enthält es eine Kurzgrammatik und Verbtabellen, die das Lernen erleichtern. Ein besonderes Merkmal ist der Zugang zur PONS-App, die für 12 Monate kostenlos zur Verfügung steht und offline auf Smartphones und Tablets genutzt werden kann. Diese App ist eine ideale Ergänzung zum Buch und ermöglicht ein flexibles Nachschlagen.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Schwedisch, mit Buch, mit Online-Zugang, SprachbücherDas Langenscheidt Taschenwörterbuch Schwedisch bietet eine umfassende und handliche Lösung für alle, die sich mit der schwedischen Sprache auseinandersetzen möchten. Es kombiniert einen festen Einband mit einem umfangreichen Buch, das über 85.000 Stichwörter und Wendungen enthält, und bietet zusätzlich einen 12-monatigen Online-Zugang. Der Inhalt deckt einen hochaktuellen Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik ab. Die detaillierten schwedischen Verbtabellen, Kommunikationshilfen für E-Mails, Briefe und Small Talk sowie die übersichtlichen Grammatik- und Ausspracheübersichten ermöglichen ein effektives Lernen und Nachschlagen. Das Wörterbuch ist ideal für den täglichen Gebrauch und unterstützt sowohl Anfänger als auch Fortgeschrittene. Die Integration des Online-Zugangs erweitert die Nutzungsmöglichkeiten und bietet Flexibilität beim Lernen. Die Aktivierung des Online-Zugangs ist ab dem Zeitpunkt der ersten Nutzung für 12 Monate möglich, wobei die Aktivierung mindestens für 36 Monate nach Erscheinen der aktuellen Auflage gewährleistet ist. Dieses Sprachbuch ist ein unverzichtbares Nachschlagewerk für alle, die Wert auf präzise und aktuelle Sprachinformationen legen.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Griechisch, mit Buch, mit Online-Zugang, SchulbücherDas Standardwerk von Langenscheidt mit Online-Wörterbuch Rund 110.000 Stichwörter und Wendungen Hochaktueller Wortschatz aus den Bereichen Alltag, Medien, Wirtschaft und Politik Handlich, umfassend, übersichtlich Lautschrift bei allen griechischen Stichwörtern Extra: griechische und deutsche Kurzgrammatik Auf einem Blick: ausführliche griechische und deutsche Verbtabellen Ideal für deutsch- und griechischsprachige Personen Mit Zugriff auf das Online-Wörterbuch für 12 Monate.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Langenscheidt Taschenwörterbuch Portugiesisch, mit Buch, mit Online-Zugang, Sachbücher von LangenscheidtDas Standardwerk von Langenscheidt mit einem Online-Wörterbuch umfasst über 105.000 Schlüsselwörter und -phrasen. Es bietet aktuelles Vokabular aus dem Alltag, den Medien, der Wirtschaft und der Politik. Die Ressource ist handlich, umfassend und übersichtlich und bietet Sprachvarianten für Portugal und Brasilien. Sie enthält Kommunikationshilfen für E-Mails sowie Informationen zu Sprach- und Regionalstudien. Auf einen Blick enthält es detaillierte Tabellen für portugiesische und deutsche Verben, was es ideal für Deutsch- und Portugiesischsprecher macht, mit Zugang zum Online-Wörterbuch für 12 Monate.36,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pauli:RAVEK, m. 1 Online-Zugang, Schulbücher von Sabine Pauli, Andrea KischDer RAVEK von Sabine Pauli und Andrea Kisch ist ein innovatives Erhebungsinstrument zur Beurteilung fein- und grafomotorischer Kompetenzen sowie der Malentwicklung bei Kindern im Alter von 4 bis 10 Jahren. Dieses Schulbuch, das auf jahrzehntelanger ergotherapeutischer Erfahrung basiert, bietet Fachkräften eine umfassende Grundlage zur Beobachtung und Analyse der motorischen Fähigkeiten von Kindern. Der RAVEK wurde entwickelt, um eine präzise und übersichtliche Befunderhebung zu ermöglichen, die sowohl für die Therapieplanung als auch für die Evaluation von Therapiefortschritten von Bedeutung ist. Die Beobachtungen können direkt in die bereitgestellten Erhebungs- und Beobachtungsbögen eingetragen werden, was eine flexible Handhabung während der Durchführung erlaubt. Das Buch enthält zudem wertvolle Erläuterungen zur Interpretation der Beobachtungen und bietet Beispiele für Therapiemöglichkeiten, die auf die individuellen Bedürfnisse der Kinder abgestimmt sind. Mit dem RAVEK erhalten Fachkräfte ein effektives Werkzeug, um die Entwicklung von Kindern gezielt zu fördern und zu unterstützen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thünker:Alpträume, m. 1 Online-Zugang, Fachbücher von Reinhard Pietrowsky, Johanna ThünkerDer Ratgeber "Thünker: Alpträume" bietet eine umfassende und strukturierte Anleitung zur Behandlung von Patientinnen und Patienten, die unter belastenden Alpträumen leiden. Er richtet sich sowohl an Personen, die isolierte Alpträume erleben, als auch an jene, die diese im Kontext anderer psychischer Störungen wie Depressionen oder Angststörungen erfahren. Das Manual basiert auf der bewährten Imagery-Rehearsal-Therapie (IRT), die sich als effektiv in der Behandlung von Alpträumen und posttraumatischen Belastungsstörungen erwiesen hat. Es umfasst acht einstündige Therapiesitzungen, die Elemente wie Psychoedukation, Entspannung, Imagination und Alptraummodifikation beinhalten. Die praxisorientierte Beschreibung des therapeutischen Vorgehens ermöglicht eine einfache Anwendung, sowohl als eigenständige Therapie als auch in Kombination mit anderen therapeutischen Massnahmen. Die Neubearbeitung des Manuals berücksichtigt aktuelle Forschungsergebnisse und bietet zusätzlich ein Kapitel zur Behandlung von Alpträumen bei Kindern und Jugendlichen, was die Relevanz und Anwendbarkeit des Ratgebers erhöht.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.