Domain handyinternetflatrate.de kaufen?
Wir ziehen mit dem Projekt
handyinternetflatrate.de um.
Sind Sie am Kauf der Domain
handyinternetflatrate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handyinternetflatrate.de kaufen?
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **

Ähnliche Suchbegriffe für Rürup
Top-Angebote
Produkte zum Begriff Rürup:
-
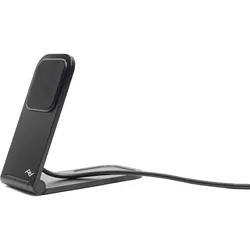
PEAK DESIGN Mobile Magnetic Wireless Smartphone Charging Stand (Angebot)- Funktioniert mit jeder Peak Design-Hülle oder jedem - universellen mobilen Adapter. Funktioniert auch mit jedem - MagSafe-Hülle. 2 m USB-C auf USB-C Stromkabel enthalten.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)251,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **

Wo trage ich die Rürup Rente in der Einkommensteuererklärung ein?
Die Rürup Rente wird in der Einkommensteuererklärung in der Anlage R (Renten und Leistungen aus Altersvorsorgeverträgen) eingetragen. Dort müssen alle relevanten Angaben zur Rürup Rente gemacht werden, wie z.B. die Höhe der eingezahlten Beiträge und die Höhe der steuerlich abzugsfähigen Altersvorsorgeaufwendungen. Es ist wichtig, alle erforderlichen Informationen sorgfältig und korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten oder komplexen Sachverhalten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um Fehler zu vermeiden und mögliche Steuervorteile voll auszuschöpfen. **
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
Top-Angebote
Produkte zum Begriff Rürup:
-
PEAK DESIGN Mobile Magnetic Wireless Smartphone Charging Stand (Angebot)- Funktioniert mit jeder Peak Design-Hülle oder jedem - universellen mobilen Adapter. Funktioniert auch mit jedem - MagSafe-Hülle. 2 m USB-C auf USB-C Stromkabel enthalten.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
Ähnliche Suchbegriffe für Rürup
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)251,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ATEN KE6940AIT FHD Dual DVI KVM over IP Transmitter mit InternetzugangDVI-I Dual-Display KVM over IP Sender mit Internetzugang Die KE6940AiT sind leistungsstarke IP-basierte Sender, die bei Verwendung mit Empfängern (z.B. KE6940AR) den Konsolenzugriff von einem separaten Standort aus ermöglichen. Das Setup ermöglicht den erweiterten Fernzugriff auf Computersysteme über USB-Konsolen (USB-Tastatur, USB-Maus, DVI-Monitor) über das Intranet und Internet, so dass Benutzer das Computersystem in sicheren und temperaturgesteuerten Umgebungen aufstellen können, die vom Arbeitsplatz des Benutzers isoliert sein können.. . KE6940AiT unterstützen die neue Control Center Video Session Recorder (CCVSR) Software. Der CCVSR zeichnet alle Operationen auf Servern auf, auf die über KVM over IP Switches zugegriffen werden. Jeder Vorgang und jede Änderung der – Startabläufe von BIOS Ebene auf Systemebene, das An- und Abmelden, laufende Softwareanwendungen zur Konfiguration des Betriebssystems – werden aufgezeichnet und in einer sicheren Videodatei für Sicherheitsreferenz- und Fehlerbehebungszwecke gespeichert usw.. . Der KE6940AiT DVI-I Dual-Display KVM over IP Extender unterstützt zwei DVI-Bildschirm an jedem Ende und ermöglicht verlustfreie Videoübertragungen mit geringer Latenz bis zu 1920 x 1200 bei 60 Hz.2389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **
-
Wo trage ich die Rürup Rente in der Einkommensteuererklärung ein?
Die Rürup Rente wird in der Einkommensteuererklärung in der Anlage R (Renten und Leistungen aus Altersvorsorgeverträgen) eingetragen. Dort müssen alle relevanten Angaben zur Rürup Rente gemacht werden, wie z.B. die Höhe der eingezahlten Beiträge und die Höhe der steuerlich abzugsfähigen Altersvorsorgeaufwendungen. Es ist wichtig, alle erforderlichen Informationen sorgfältig und korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten oder komplexen Sachverhalten empfiehlt es sich, einen Steuerberater oder Experten zu konsultieren, um Fehler zu vermeiden und mögliche Steuervorteile voll auszuschöpfen. **
-
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.